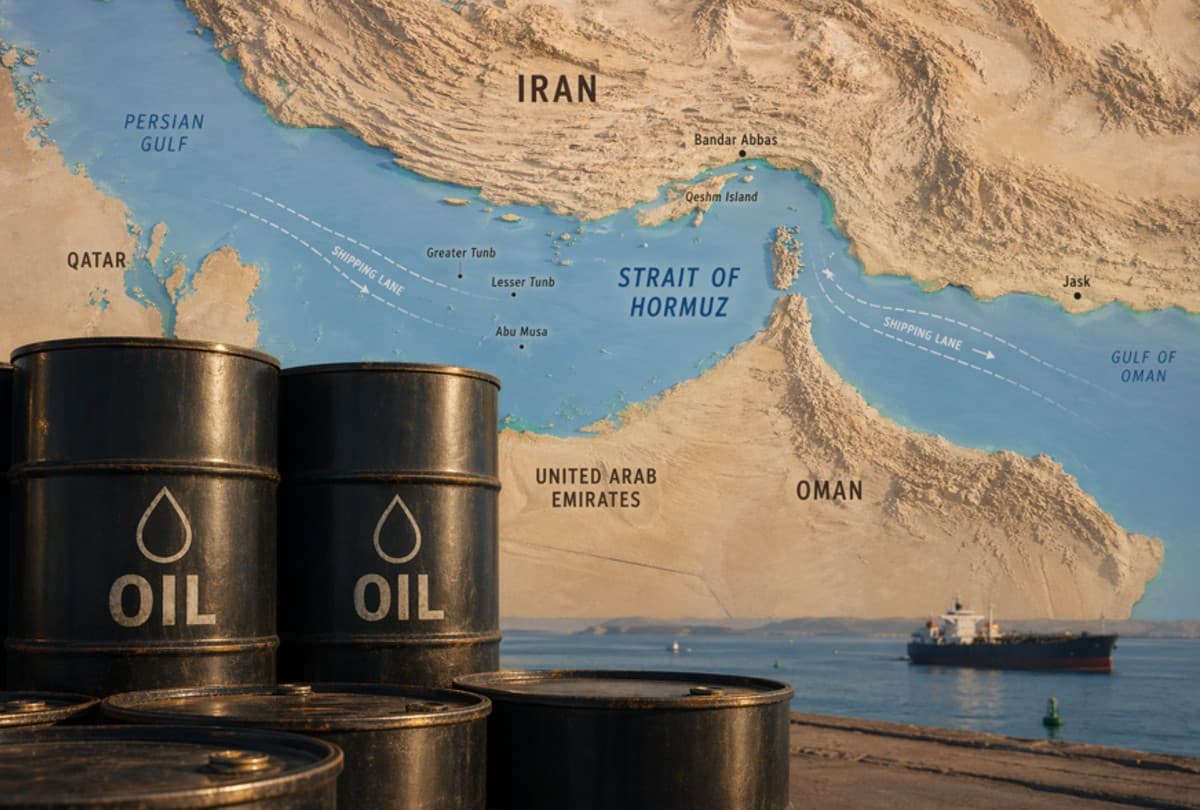
لم تشهد أسعار النفط هذا العام ارتفاعات حادة بالقدر المتوقع، وذلك بالنظر إلى فترات تعطل حركة الشحن البحري في مضيق هرمز، وفقاً لما كتبه دان سترويفن، الرئيس المشارك لأبحاث السلع العالمية ورئيس أبحاث النفط، في تقرير أصدره فريقه البحثي.
ويعزى جزء من ذلك إلى حالة التكيف الملفتة التي شهدتها أسواق النفط مع الحرب الدائرة في إيران، وفقاً لما يضيفه سترويفن. وتضمنت هذه الإجراءات قيام مصدري الخليج بتوجيه الإمدادات عبر خطوط أنابيب بديلة، وعمليات التصدير السرية، ومرافقة قطع البحرية الأمريكية للسفن، فضلاً عن عمليات النقل من سفينة إلى أخرى.
وشمل التكيف أيضاً انخفاض الطلب على النفط استجابة لارتفاع الأسعار، لا سيما في الصين التي حولت جزءاً من طلبها على الطاقة نحو الطاقة الكهربائية والفحم، إضافة إلى مستويات الإنتاج القوية للنفط خارج منطقة الخليج، وتحديداً في البرازيل.
ويكتب سترويفن موضحاً: "بالنسبة لعام 2027، نتوقع مرة أخرى صراعاً مستمراً بين مخاطر تعطل الإمدادات المرتفعة واستمرار قدرة السوق على التكيف".
هل سيبقى النفط في حالة فائض خلال عام 2027؟
من المرجح أن سوق النفط قد دخلت في حالة فائض خلال شهر أكتوبر من عام 2026. وكان المحرك الرئيسي وراء ذلك هو الارتفاع في إمدادات النفط الواردة من منطقة الخليج الفارسي في أكتوبر، حيث تشير تقديرات أبحاث غولدمان ساكس إلى أن صادرات النفط الخام الخليجية تعافت في شهر أكتوبر لتصل إلى مستويات متوسط عام 2025، مسجلة زيادة قدرها مليوني برميل يومياً مقارنة بالشهر السابق.
وبموجب السيناريو الأساسي لأبحاث غولدمان ساكس، يتوقع المحللون نمو هذا الفائض في عام 2027. وتشير تقديراتهم إلى أنه سيبلغ مليوني برميل يومياً في عام 2027، على الرغم من تباطؤ نمو الإنتاج من خارج منطقة الخليج الفارسي واستمرار تعطل الإمدادات.
وفي الصين، يتوقع محللو البنك استمرار الضعف في الطلب على وقود الطرق، مما سيؤدي إلى انخفاض دائم في الطلب العالمي على النفط بمقدار 0.4 مليون برميل يومياً بحلول الربع الرابع من عام 2027. ولعل الطفرة في استخدام سيارات الركاب والشاحنات الكهربائية قد سرعت من وتيرة التحول في قطاع الطاقة بالصين، مما ساهم في دفع الطلب الصيني على البنزين والديزل نحو الانخفاض بمقدار 0.7 مليون برميل يومياً في شهر سبتمبر 2026 على أساس سنوي. وتشير تقديرات أبحاث غولدمان ساكس إلى أن نصف هذا التراجع مرشح للاستمرار.
ويختتم سترويفن بالقول: "بناء على ذلك كله، نقدر أن إجمالي الطلب على النفط في الصين قد بلغ ذروته في عام 2025".
هل ترتفع أسعار الغاز الطبيعي الأوروبي في عام 2027؟
تتمثل الفرضية الأساسية لأبحاث غولدمان ساكس في أن تتراوح أسعار الغاز الطبيعي المسال الأوروبي في المتوسط حول 45 يورو لكل ميغاوات ساعة في عام 2027، مع استمرار تكييف الإمدادات القادمة من الشرق الأوسط. وسيمثل ذلك انخفاضاً مقارنة بمستوى 85 يورو للميغاوات ساعة السائد حالياً (اعتباراً من 17 نوفمبر).
ومع ذلك، وعلى الرغم من انتشار عمليات تكيف الإمدادات، إلا أنها أثبتت كفاءة أقل بالنسبة للسلع الأخرى مقارنة بالنفط الخام، مما أدى إلى ارتفاع حاد في تكاليف الشحن، حسبما كتبت سامانثا دارت، الرئيس المشارك لأبحاث السلع العالمية والتي تقود أيضاً أبحاث الغاز الطبيعي العالمية في الفريق.
وتوضح دارت أن تعقيدات نقل الغاز الطبيعي المسال، الذي يتطلب الحفاظ عليه في درجات حرارة منخفضة للغاية، تجعل عمليات النقل من سفينة إلى أخرى أكثر صعوبة مقارنة بالنفط. ولأنه أكثر قابلية للاشتعال من النفط، فإن نقل الغاز الطبيعي المسال قد يمثل خطورة أكبر على طاقم السفينة في حال التعرض لأي هجوم.
وتكتب دارت أن أسعار الغاز الطبيعي المسال الأوروبي قد ترتفع لتصل إلى ما يقارب 150 يورو لكل ميغاوات ساعة في الربع الأول من عام 2027، وذلك في حال تراوحت صادرات الغاز المسال من الخليج الفارسي بين 25% و30% من مستويات ما قبل الحرب طوال فصل الشتاء، وإذا ما شهد الشتاء في أوروبا انخفاضاً في درجات الحرارة بمقدار انحراف معيار واحد (0.7 درجة مئوية) عن المتوسط. أما إذا ظلت صادرات الخليج من الغاز المسال راكدة عند حدود 35% من مستويات ما قبل الحرب حتى نهاية عام 2027، فيقدر فريقها أن يبلغ متوسط أسعار الغاز الأوروبي 104 يورو لكل ميغاوات ساعة في عام 2027.