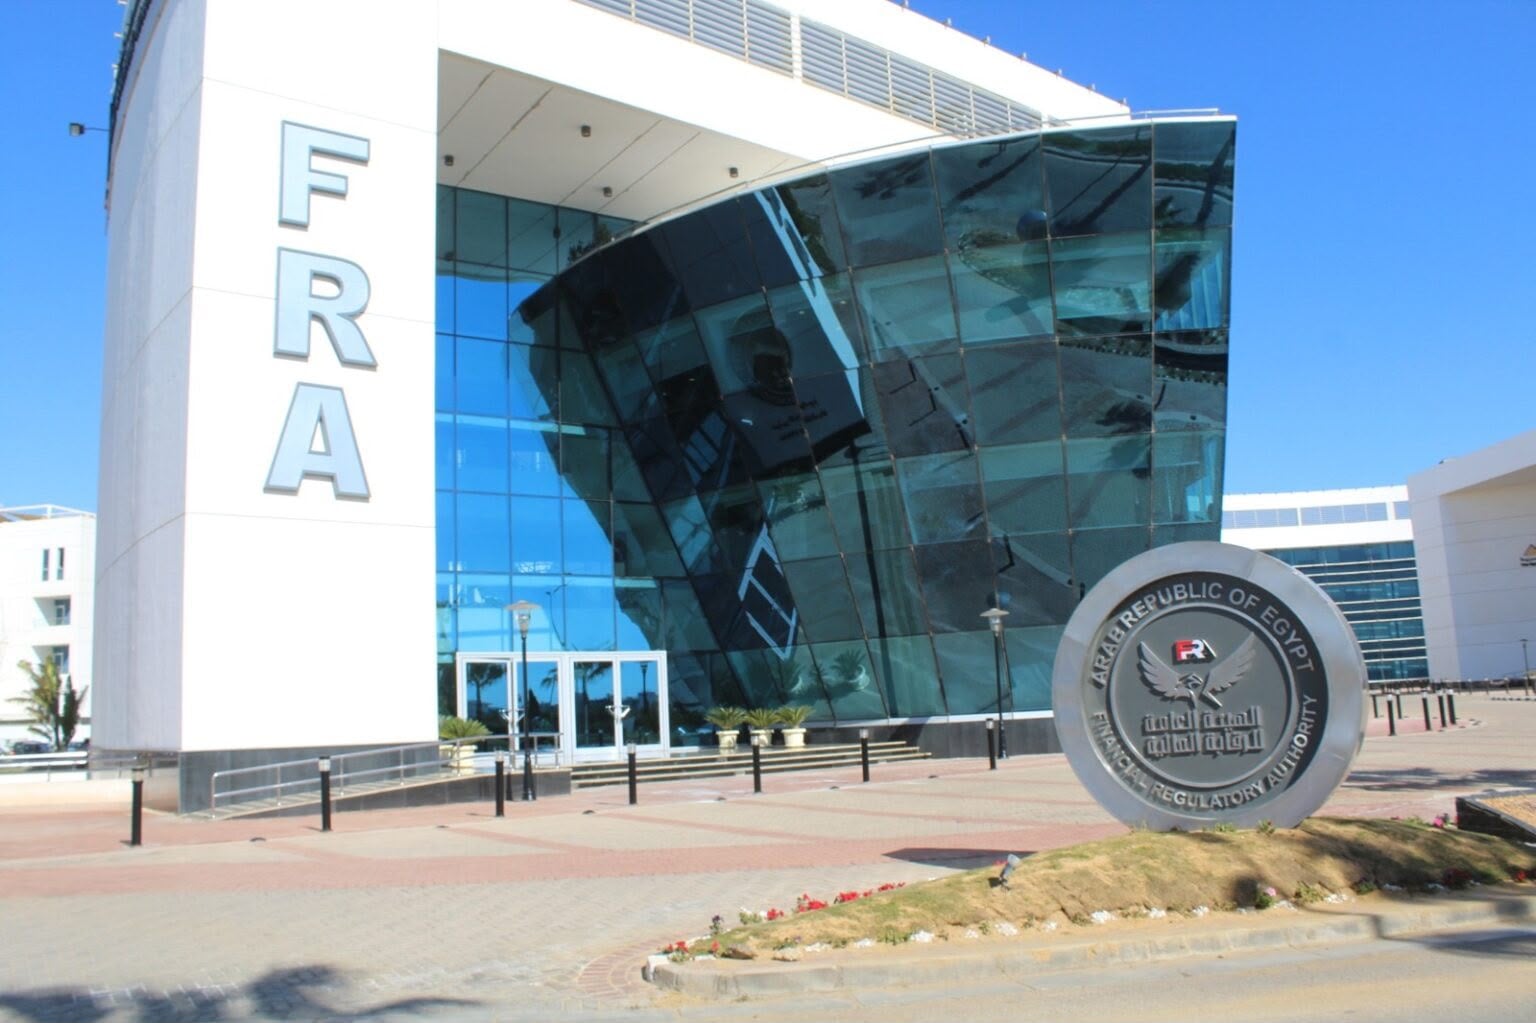
أصدرت الهيئة العامة للرقابة المالية (FRA) دليلها الشامل الأول لقواعد ولوائح شركات التمويل الاستهلاكي، موفرةً مرجعاً موحداً للمتطلبات التنظيمية التي تحكم هذا النشاط. يهدف الدليل إلى تعزيز وعي الشركات والعاملين في القطاع بجميع الالتزامات التشريعية والتنظيمية المفروضة عليهم وتسهيل امتثالهم للمتطلبات الرقابية.
يأتي هذا الدليل في خضم التطور المستمر لنشاط التمويل الاستهلاكي، وتزايد عدد المؤسسات التي تقدم هذه الخدمات، وتنوع المنتجات وأساليب توفير التمويل، فضلاً عن القرارات والتعليمات والتعميمات والقواعد التنظيمية العديدة الصادرة لحوكمة النشاط في السنوات الأخيرة.
إطار موحد لشركات التمويل الاستهلاكي
يجمع الدليل كافة تفاصيل الإطار التنظيمي في صيغة متكاملة وسهلة الوصول، ويحدد متطلبات التأسيس والترخيص ومزاولة الأعمال لكل من الشركات القائمة والجديدة.
يستند الدليل إلى أحكام قانون تنظيم التمويل الاستهلاكي رقم 18 لسنة 2020 والقرارات الصادرة لتنفيذه عن مجلس إدارة الهيئة ورئيسها، بالإضافة إلى التعميمات الصادرة حتى تاريخه. وهو يدمج القواعد التي تحكم المراحل المختلفة لعمليات شركات التمويل الاستهلاكي ومقدمي التمويل الاستهلاكي.
يغطي الدليل المراحل المختلفة لعمليات شركات التمويل الاستهلاكي، بدءاً من إجراءات التأسيس والترخيص، ومتطلبات رأس المال وهياكل المساهمين، وصولاً إلى قواعد الحوكمة، وتشكيل مجالس الإدارة، والوظائف الرئيسية، ولجان المجلس، وأنظمة الرقابة الداخلية. كما يغطي القواعد الأساسية لمزاولة أنشطة التمويل الاستهلاكي، ومعايير الملاءة المالية، وإعداد القوائم المالية، ونماذج عقود التمويل، وإجراءات تسجيل الفروع.
التسويق والإفصاح وحماية العملاء
كما يتضمن الدليل قواعد تحكم التسويق والإعلان والإفصاح للعملاء، بما في ذلك توفير معلومات واضحة ودقيقة، وجداول السداد، وتفاصيل التكاليف والمصروفات والمزايا والمخاطر المرتبطة بالتمويل. وينظم الضمانات المقدمة من العملاء ويحظر الحصول على مستندات موقعة على بياض أو إيصالات أمانة كضمان للتمويل.
يستعرض الدليل أيضاً المتطلبات المتعلقة بمكافحة غسل الأموال وتمويل الإرهاب، وإجراءات العناية الواجبة بالعملاء، والإبلاغ عن المعاملات المشبوهة، والاحتفاظ بالسجلات والوثائق، إلى جانب قواعد الإبلاغ عن معلومات العملاء إلى شركات الاستعلام الائتماني. تدعم هذه المتطلبات تكامل المعلومات الائتمانية وتحسن كفاءة قرارات التمويل وإدارة مخاطر الائتمان.
متطلبات الجدارة الائتمانية والسلامة المالية
فيما يتعلق بمنح التمويل، يتضمن الدليل قواعد لتقييم الجدارة الائتمانية للعملاء، ومراجعة التمويلات القائمة، ومراقبة العملاء المتأخرين عن السداد، والتأكد من استخدام التمويل للغرض المخصص له. كما يتطلب اعتماد أنظمة رقمية لتقييم الجدارة الائتمانية بناءً على عوامل تتعلق بقدرة العملاء على السداد ومركزهم المالي.
يدمج الدليل أيضاً معايير بازل 3 للملاءة المالية، بما في ذلك متطلبات كفاية رأس المال، ونسبة الرفع المالي، ونسب السيولة، إلى جانب القواعد التي تحكم المخصصات، ومخاطر التركز، واختبارات تحمل الضغوط المالية، والتقارير الدورية.
تهدف هذه المتطلبات إلى دعم قدرة شركات التمويل الاستهلاكي على الوفاء بالتزاماتها، ومعالجة مخاطر الائتمان والتشغيل والسيولة، والحفاظ على مراكز مالية سليمة.
الأمن السيبراني والتحول الرقمي
تغطي القواعد أيضاً متطلبات التحول الرقمي والأمن السيبراني. يُطلب من الكيانات المرخصة توفير البنية التحتية التكنولوجية وأنظمة المعلومات اللازمة لمزاولة أنشطتها، وإنشاء أطر لحوكمة تكنولوجيا المعلومات، وإدارة مخاطر التكنولوجيا، والأمن السيبراني، بالإضافة إلى إجراء اختبارات اختراق دورية. ويعد الامتثال لهذه المتطلبات شرطاً للحفاظ على تراخيصها.
تحصيل الديون وحقوق العملاء
تنص القواعد التنظيمية أيضاً على إنشاء سجل لشركات تحصيل الديون عبر جميع أنشطة التمويل غير المصرفي، وذلك وفقاً لمتطلبات واضحة تهدف إلى تعزيز الرقابة على السوق وحماية حقوق العملاء.