في هذا المقال المنشور على مدونته، تحت عنوان "الاستفادة من سيولة البنوك الخاصة لتمويل الاقتصاد"، يقدم المعهد العربي لرؤساء المؤسسات (IACE) تحليلاً معمقًا للآليات التي تعيق تمويل الشركات الصغيرة والمتوسطة، ويفكك الآثار الاقتصادية الكلية على النمو والتضخم، ويستكشف السبل لجعل إدارة المخاطر رافعة حقيقية للإنعاش.
يتمثل الدور الأساسي للنظام المصرفي في القيام بالوساطة المالية لدعم الاستثمار المنتج وخلق فرص العمل. ومع ذلك، في تونس، يبرز تباين ملحوظ: فبينما تحافظ البنوك العمومية على مستوى عالٍ من الالتزام تجاه الهياكل الحكومية، تسجل البنوك الخاصة نسبة قروض إلى ودائع منخفضة بشكل خاص (67.4% في نهاية يونيو 2025)، وذلك على الرغم من مستوى ممتاز من السيولة التنظيمية.
لماذا لا تستفيد بنوكنا الخاصة من هذا الفائض في السيولة لتمويل القطاع الخاص؟ تتعدد عوامل هذا الانسداد في العرض، بين ثقل التمويلات المباشرة الممنوحة للخزينة العامة، وتزايد النفور من المخاطر في ظل الظروف الاقتصادية الراهنة، والحفاظ على هوامش وساطة مرتفعة.
في مقاله، يقدم المعهد العربي لرؤساء المؤسسات تحليلاً معمقًا للآليات التي تعرقل تمويل الشركات الصغيرة والمتوسطة، ويفكك الآثار الاقتصادية الكلية على النمو والتضخم، ويستكشف السبل لجعل إدارة المخاطر رافعة حقيقية للإنعاش.
الخزينة العامة تستحوذ على السيولة المصرفية
يتمثل الدور الأساسي للبنوك في القيام بالوساطة المالية بين الجهات ذات الفائض في الادخار والجهات ذات العجز، وذلك باستخدام مدخرات الأولى، عادة في شكل ودائع قصيرة ومتوسطة الأجل، لتمويل احتياجات الشركات الاستثمارية. ويعني الإفراط في الوساطة مخاطر عالية للبنوك في حالة الذعر والسحب الجماعي للودائع.
على النقيض من ذلك، يعني نقص الوساطة نقصًا في التمويل قد يعيق نمو الاقتصاد وخلق فرص العمل.
في تونس، للوهلة الأولى، يبدو النظام المصرفي متنوعًا بشكل جيد، حيث يضم 23 بنكًا مقيمًا، بما في ذلك بنوك عمومية مهمة (الشركة التونسية للبنك، بنك الإسكان، البنك الوطني الفلاحي، البنك التونسي للتضامن المتخصص في القروض الصغرى، وبنك تمويل المؤسسات الصغرى والمتوسطة)، بالإضافة إلى 13 بنكًا خاصًا ومختلطًا، و3 بنوك إسلامية. لكن رصيد قروضها الممنوحة للقطاع الخاص يترك الكثير مما هو مرغوب فيه.
في الواقع، لم يزد الائتمان الممنوح للشركات الخاصة في قطاع الصناعة إلا بنسبة 0.1% في عام 2023 قبل أن يتحول إلى السلب (-0.3%) في عام 2024، بينما بالنسبة للخدمات، كان معدل الزيادة 2.7% و 2.6% على التوالي.
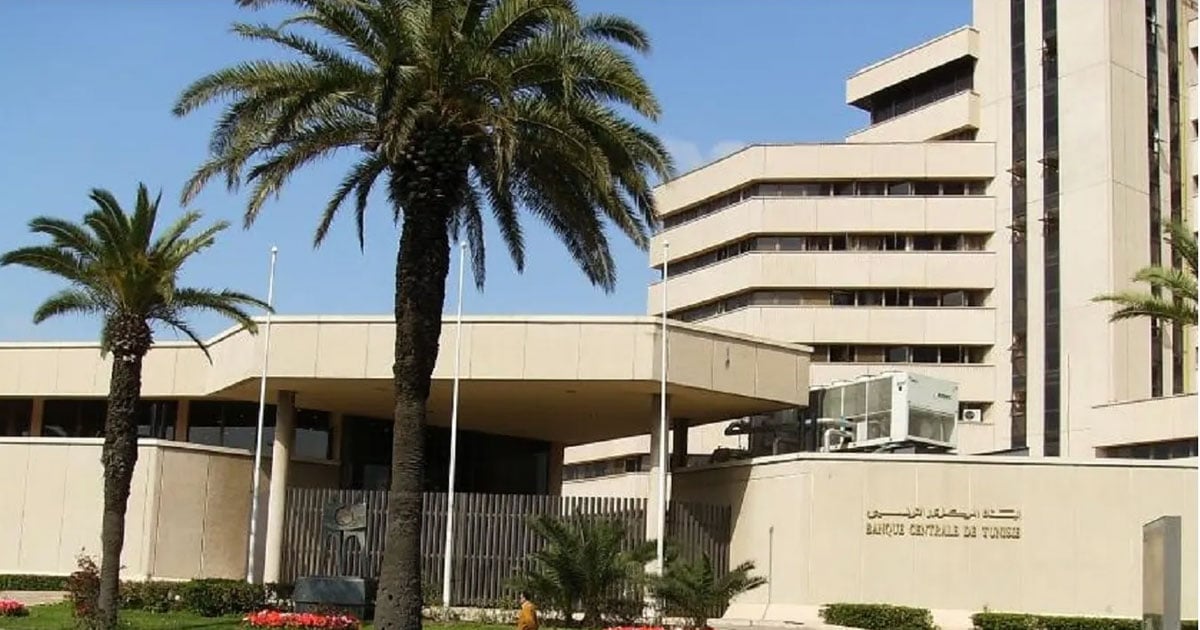
يشرح تقرير الرقابة المصرفية لعام 2024، الصادر عن البنك المركزي التونسي، هذه الظاهرة بـ "تباطؤ مستمر في الطلب على التمويل المرتبط باستمرار الظروف الاقتصادية الصعبة وتداعياتها على الشركات".
ومع ذلك، فإن ضعف الطلب على الائتمان لا يفسر كل شيء، مما يستدعي تحليلًا من جانب عرض النظام المصرفي.
تأتي موارد البنوك بشكل أساسي من الودائع. وفي هذا الصدد، شهد معدل تحويل القروض إلى الودائع اتجاهًا تنازليًا، من 120% قبل الجائحة في عام 2019 (وهو ما يتوافق مع الحد الأقصى التنظيمي الذي يسمح به البنك المركزي التونسي)، ليصل إلى 101.4% في عام 2023، واستمر الانخفاض خلال الفترة 2024-2025 وفقًا لبيانات نشرة الإحصائيات المالية للبنك المركزي التونسي (أكتوبر 2025). ومع ذلك، لا تزال هذه النسبة مرتفعة في تونس عند 96.2% في أغسطس 2025، بفضل هيمنة البنوك العمومية، بينما في البلدان التي ينتمي فيها القطاع المصرفي بشكل أساسي إلى القطاع الخاص، مثل فرنسا والمغرب، تبلغ هذه النسبة 91.4% و 89.2% على التوالي.
يقودنا هذا إلى جوهر المشكلة التونسية: تستمر البنوك العمومية في الإقراض للمؤسسات والمنشآت العمومية، مما يفسر نسبة قروض إلى ودائع للبنوك العمومية الثلاثة الرئيسية بلغت 101.7% في نهاية ديسمبر 2023 و 97.3% في نهاية يونيو 2025.
على النقيض من ذلك، بالنسبة للبنوك الخاصة الثلاثة الرئيسية، كانت النسبة أضعف بكثير، حيث انخفضت من 69.4% إلى 67.4% خلال نفس الفترة.
يثير هذا المستوى المقلق السؤال التالي: لماذا تعتبر نسبة التحويل منخفضة جدًا في بنوكنا الخاصة، خاصة وأن السيولة كافية.