تواصلت موجة التراجع في الأسهم الأمريكية يوم الثلاثاء، متأثرة بالهبوط المستمر لأسهم قطاع التكنولوجيا، بينما كان المستثمرون يترقبون عن كثب صدور نتائج أعمال شركة "إنفيديا" فور إغلاق الأسواق. وقد واجهت عملاق صناعة الرقاقات الإلكترونية أزمة من الفضائح والجدل خلال الأيام الأخيرة، مما أدى إلى تغذية المخاوف بشأن الوتيرة السريعة لتطوير البنية التحتية للذكاء الاصطناعي والمخاطر المرتبطة بهذه التقنية الناشئة. وقد تعززت حالة التوتر هذه قبيل الطرح العام الأولي المرتقب لشركة "أنثروبيك" يوم الأربعاء، والذي يستهدف تقييم الشركة المبتكرة لروبوت المحادثة "كلود" بنحو يصل إلى 1.4 تريليون دولار.
وأغلقت المؤشرات الرئيسية الثلاثة في بورصة وول ستريت على تفاوت وانخفاض حاد، حيث سجل مؤشرا "ستاندرد آند بورز 500" و"ناسداك" أول سلسلة خسائر تمتد لأربعة أيام متتالية منذ شهر سبتمبر الماضي. وفي هذا السياق، قال أوليفر بورش، نائب الرئيس الأول لدى شركة "ويلثسباير أدفايزرز" في نيويورك: "إن جميع القطاعات ضمن مؤشر ستاندرد آند بورز تسجل تراجعاً، وهو ما يعكس بوضوح حالة العصبية العامة لدى المستثمرين بدلاً من كون الأمر مدفوعاً بمجموعة محددة من الأسهم، سواء كانت مرتبطة بالذكاء الاصطناعي أم لا".
وأضاف بورش قائلاً: "الأمر يمثل تضافراً لكل الأحداث الحالية، ويبدو أنه مدفوع بالتكهنات أكثر من استناده إلى الحقائق، والقصة لا تتعلق بإنفيديا وحدها". ومع ذلك، بدا المشاركون في السوق راضين نسبياً عن نتائج "إنفيديا" رغم التوقعات المرتفعة للغاية؛ فقد تجاوزت الشركة تقديرات المحللين، وارتفعت أسهمها بنسبة تصل إلى 3% في التداولات اللاحقة لإغلاق السوق.
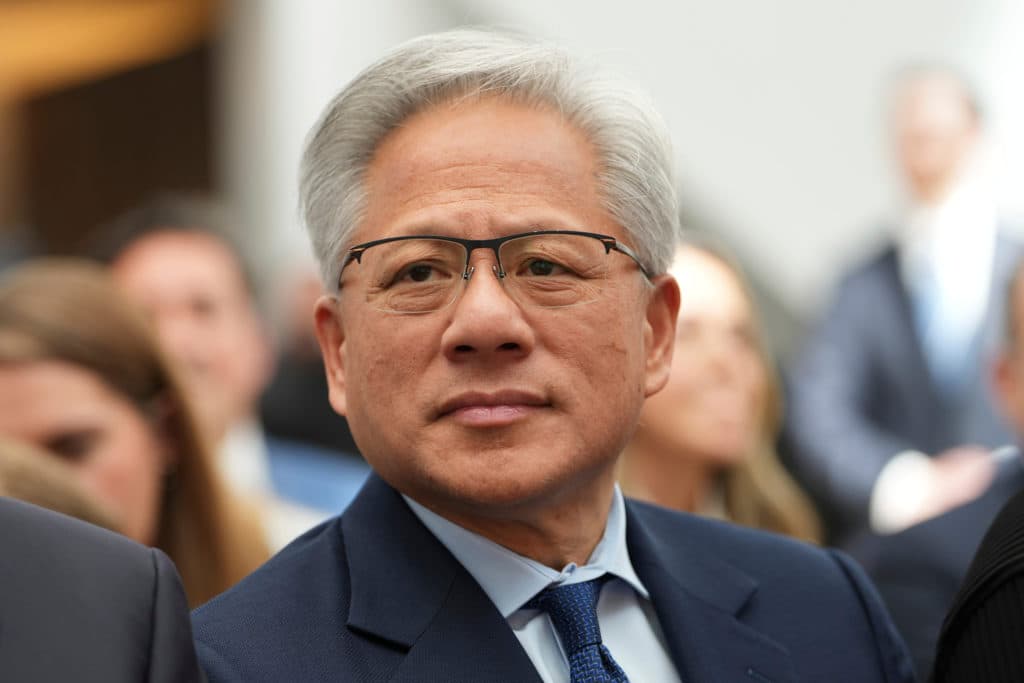
وكان قطاع تجارة الذكاء الاصطناعي يصارع بالفعل المعارضة الشعبية لمراكز البيانات الضخمة، قبل أن تتعرض أسهم التكنولوجيا لهزة قوية جراء الإطاحة بالمدير التنفيذي لشركة إنفيديا، جينسن هوانغ، عقب الكشف عن تفاصيل تتعلق بعلاقته بشخص يشتبه في أنه جاسوس. كما يبدي المستثمرون نفاد صبر حيال رؤية عوائد مالية من الإنفاق الهائل لشركات الحوسبة السحابية الكبرى. وفي غضون ذلك، اكتسبت خطط إدارة ترامب لحظر واردات معدات مراكز البيانات الصينية زخماً كبيراً في أعقاب رحيل هوانغ، على الرغم من معارضة شركات كبرى مثل "أمازون"، و"ألفابت"، و"ميتا" وغيرها.
وكان الحماس الشديد المحيط بالذكاء الاصطناعي قد ساهم في دفع مكاسب مؤشر "فيلادلفيا لأشباه الموصلات" منذ بداية العام وحتى شهر يونيو الماضي لتصل إلى 106%، غير أن ذلك الزخم فقد الكثير من قوته منذ ذلك الحين. لتنكمش مكاسب المؤشر الإجمالية منذ بداية العام الحالي إلى نحو 34%. وفي بيانات اقتصادية صدرت في وقت مبكر من الجلسة، أظهرت مبيعات التجزئة أساساً قوياً، بينما شهد الناتج الصناعي ضعفاً وارتفعت أسعار الواردات، مدفوعة بشكل رئيسي بارتفاع تكاليف المنتجات البترولية. وفي الوقت ذاته، هوت معنويات بناة المساكن إلى أدنى مستوى لها منذ شهر أبريل من عام 2012.
وفي حركة التداولات، هبط مؤشر "داو جونز الصناعي" بواقع 848.75 نقطة، أي بنسبة 1.64% ليغلق عند 50,759.42 نقطة، بينما فقد مؤشر "ستاندرد آند بورز 500" نحو 76.06 نقطة، مسجلاً تراجعاً بنسبة 1.03% إلى 7,340.53 نقطة. وفي السياق ذاته، خسر مؤشر "ناسداك المجمع" 181.37 نقطة، أو ما يعادل 0.74%، ليصل إلى 24,328.38 نقطة. وعلى صعيد القطاعات، كانت أسهم البرمجيات والخدمات وقطاع الطيران والبنوك هي الأكثر تخلفاً عن الأداء العام.
وشهدت أسهم البرمجيات تراجعاً واسع النطاق، حيث انخفضت أسهم شركات مثل "سيلزفورس"، و"ووركداي"، و"إنتويت"، و"أدوبي" بنسب تراوحت بين 4.3% و9.5%. وفي السياق ذاته، تراجع سهم "مايكروسوفت" بنسبة 2.3%، بينما انخفض سهم "أب لوفين" بنسبة 3.9%.
ومن جهة أخرى، انخفضت أسهم بنك "جيه بي مورغان" بنسبة 2.4% بعد أن أعلن البنك أن بريجيه دي بيست ستخلف جيريمي بارنوم في منصب المدير المالي مع مطلع عام 2027.
مؤشرات الفيدرالي تشير إلى رفع عدواني لأسعار الفائدة
يلمح مسؤولو الاحتياطي الفيدرالي بشكل متزايد إلى أن التضخم العنيد قد جعل البنك المركزي أكثر انفتاحاً على مسار هجومي وعدواني لرفع أسعار الفائدة الأمريكية. وتشير الأسعار الحالية في الأسواق إلى احتمال شبه مؤكد بنسبة 95.4% لقيام البنك برفع الفائدة بمقدار 25 نقطة أساس خلال اجتماع شهر ديسمبر المقبل، وذلك وفقاً لأداة "فيد ووتش" التابعة لمجموعة بورصات شيكاغو (CME).
ومن المنتظر أن تساهم محاضر اجتماع اللجنة الفيدرالية للسوق المفتوحة لشهر أكتوبر، والتي ستصدر يوم الأربعاء، في تسليط الضوء على النهج الذي يتبعه البنك المركزي تجاه السياسة النقدية على المدى القريب. وعلى صعيد التداولات في بورصة نيويورك، تفوق عدد الأسهم المتراجعة على الأسهم المرتفعة بنسبة بلغت 3.76 إلى 1، حيث سجلت البورصة 27 مستوى مرتفعاً جديداً مقابل 702 مستوى منخفضاً جديداً.
أما في بورصة ناسداك، فقد ارتفعت أسهم 1,273 شركة بينما انخفضت 3,527 شركة أخرى، ليبلغ معدل الأسهم المتراجعة إلى المرتفعة نحو 2.77 إلى 1. وسجل مؤشر "ستاندرد آند بورز 500" خمس مستويات جديدة مرتفعة خلال 52 أسبوعاً و10 مستويات منخفضة جديدة، في حين سجل مؤشر "ناسداك المجمع" 20 مستوى مرتفعاً جديداً و526 مستوى منخفضاً جديداً.
وبلغ حجم التداول في البورصات الأمريكية نحو 18.90 مليار سهم، مقارنة بمتوسط الجلسة الكاملة البالغ 18.81 مليار سهم خلال جلسات التداول العشرين الماضية.