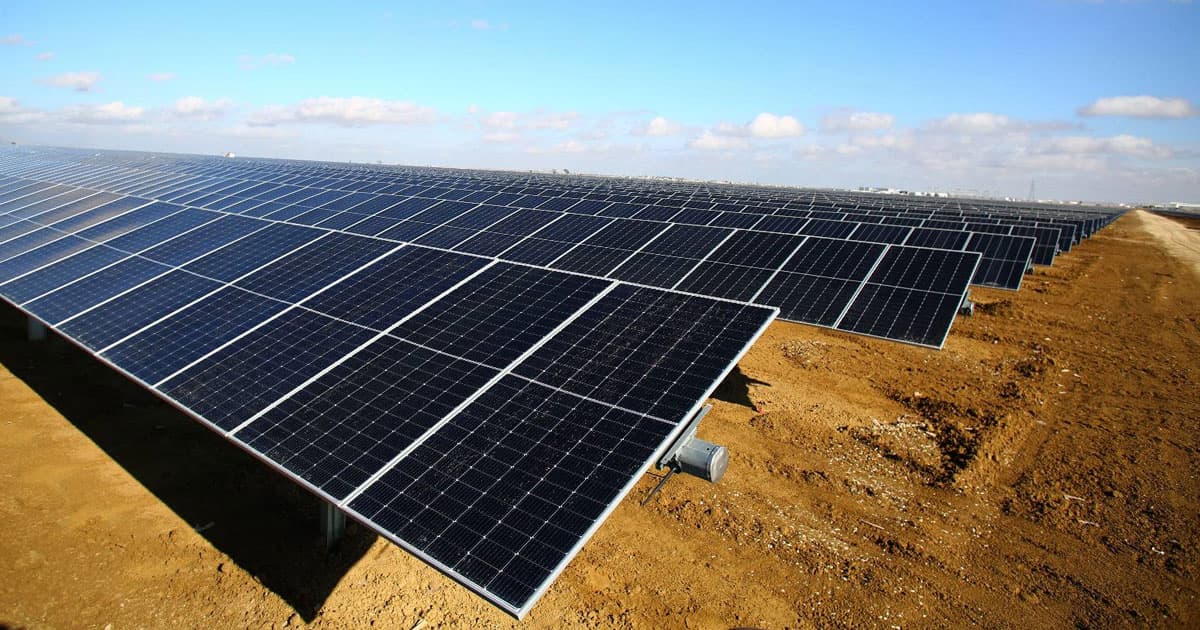
في إطار دراسة مشروع قانون المالية لسنة 2027، قدم الاتحاد التونسي للصناعة والتجارة والصناعات التقليدية (UTICA) سلسلة من المقترحات الهادفة إلى دعم الاستثمار والإنتاج والتصدير. وتتمثل الابرز في خفض الرسوم الجمركية وضريبة القيمة المضافة المطبقة على معدات الطاقة الشمسية والبطاريات والمحولات إلى نسبة صفر بالمئة.
كما دعت المنظمة إلى إعادة العمل بنظام وقف العمل بضريبة القيمة المضافة لفائدة شركات التجارة الدولية، وتسوية الديون المتحفظ بها الشركات لدى الهيئات العمومية، إضافة إلى إحداث شباك موحد يهدف إلى تبسيط إجراءات الاستثمار في مجال الطاقة المتجددة.
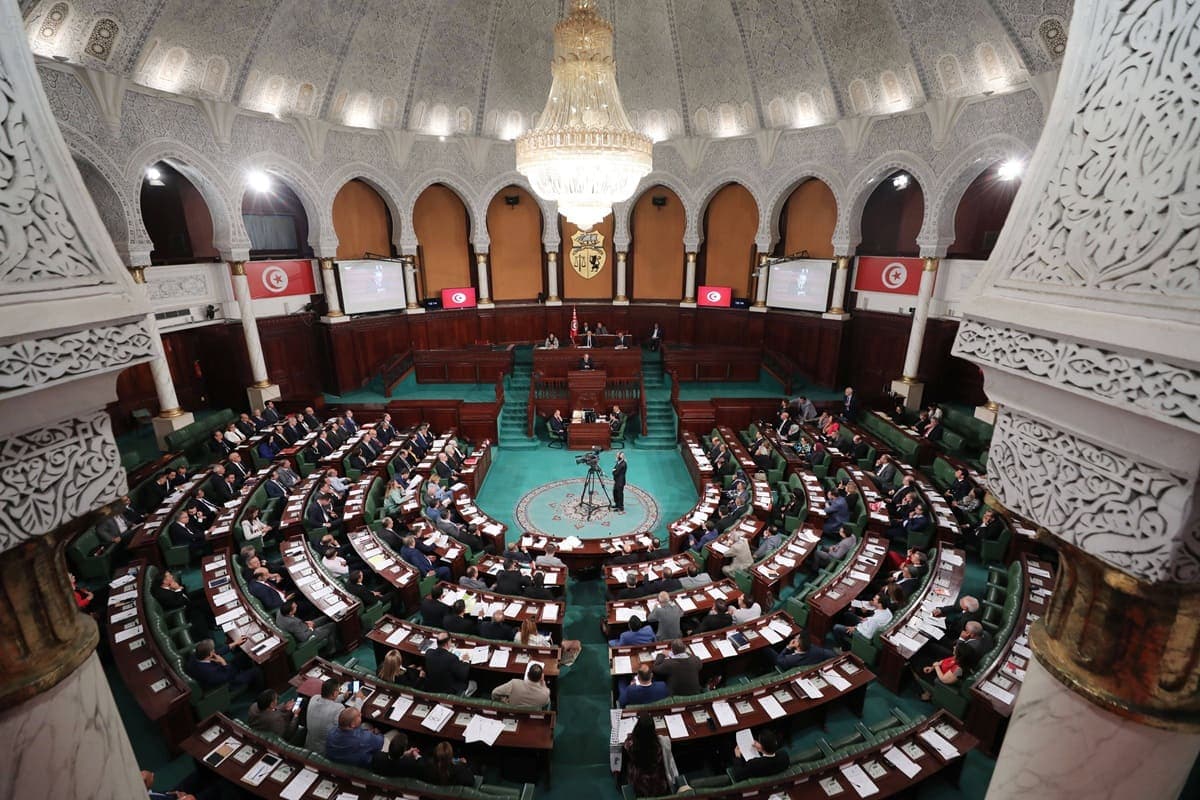
وقد تم استعراض هذه المقترحات خلال جلسة استماع مشتركة عقدت يوم الجمعة 20 نوفمبر 2026، من قبل لجنة المالية والميزانية بمجلس نواب الشعب والمجلس الوطني للأقاليم والجهات، وذلك في سواصلة مناقشة مشروع قانون المالية لسنة 2027.
وتقترح هذه الإجراءات إعفاءات ضريبية لمعدات الطاقة الشمسية، إلى جانب تدابير تهدف إلى تسهيل الاستثمار في هذا القطاع الحيوي.
اقترح ممثلو الاتحاد إعفاء اللوحات الكهروضوئية والخلايا الشمسية والبطاريات والمحولات من الرسوم الجمركية وضريبة القيمة المضافة. كما اقترحوا إحداث شباك موحد رقمي يتبع رئاسة الحكومة بهدف تسهيل الاستثمار في مجال الطاقات المتجددة.
وتندرج هذه المقترحات ضمن مراجعة الفصلين 49 و50 من مشروع قانون المالية لسنة 2027.
تأخير في إنجاز مشاريع الطاقة الشمسية
وأشار ممثلو الاتحاد إلى وجود تأخير في إنجاز مشاريع الطاقة الشمسية يُقدر بنحو 2800 ميغاوات مقارنة بالقدرات المبرمجة. وأرجعوا هذا التأخير إلى تعقيد الإجراءات الإدارية وطول آجال الحصول على التراخيص، داعين إلى إحداث شباك موحد رقمي لتجميع الإجراءات والتراخيص وبالتالي تسريع معالجة ملفات المستثمرين.
من جهة أخرى، اعتبر الاتحاد أن خفض تكلفة المعدات الشمسية سيساهم في الحد من استهلاك الغاز الطبيعي وتقليص واردات الطاقة، فضلاً عن تعزيز تنافسية الشركات التونسية.
بدورهم، أكد النواب على ضرورة إيجاد توازن بين تشجيع الانتقال الطاقي وحماية الصناعة الوطنية. وشددوا على أهمية التأكد من انعكاس التخفيضات الضريبية بشكل فعلي على الأسعار النهائية للمعدات، مع ضمان جودتها ومطابقتها للمواصفات الفنية. وفي هذا السياق، دعوا إلى تنظيم جلسة استماع مشتركة مع الأطراف الحكومية المعنية لتوضيح الخيارات المعتمدة في القطاع الطاقي.
وفيما يخص قطاع التصدير، دافع ممثلو الاتحاد عن ضرورة استعادة نظام تعليق ضريبة القيمة المضافة لفائدة شركات التجارة الدولية. وكان هذا النظام قد أُلغي بموجب الفصل 52 من قانون المالية لسنة 2022، وهو إجراء تسبب، بحسب المهنيين، في تجميد جزء من سيولة هذه الشركات وتراجع عدد المؤسسات النشطة بنسبة تجاوزت خمسين بالمئة.
كما طالبوا بالإسراع في إصدار النصوص التطبيقية للفصل 42، الذي ينص على تكفل الدولة بنصف أقساط التأمين على التصدير نحو الأسواق الإفريقية.
إصلاحات جبائية وهيكلية
تركزت مقترحات الاتحاد على مراجعة العديد من الأحكام الجبائية الواردة في مشروع قانون المالية، وتحديداً توسيع نطاق الامتيازات الجبائية المتعلقة بالمواد الأولية والمنتجات نصف المصنعة لتشمل المؤسسات الصناعية، وإعفاء عمليات تحويل وتثمين المنتجات الزراعية من ضريبة القيمة المضافة، فضلاً عن مراجعة الأتاواة المفروضة على الإطارات المطاطية والهواتف الذكية. كما اقترح الاتحاد تمديد الامتيازات المرتبطة بإعادة استثمار المداخيل والأرباح داخل الشركات التي تخضع لعمليات تفويت أو إعادة هيكلة مالية حتى نهاية سنة 2028.